Domain abweiser.de kaufen?
Wir ziehen mit dem Projekt
abweiser.de um.
Sind Sie am Kauf der Domain
abweiser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abweiser.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
S3-Leitlinie Verhinderung von Zwang: Prävention und Therapie aggressiven Verhaltens bei Erwachsenen, Taschenbuch von , Springer Berlin,S3-leitlinie Verhinderung Von Zwang: Prävention Und Therapie Aggressiven Verhaltens Bei Erwachsenen, Taschenbuch Von, Springer Berlin, 978-3-662-58683-9, Seitenanzahl: 23264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kampe, Leonie: AbwehrAbwehr , Das Konzept der Abwehr bezeichnet automatisierte psychologische Prozesse, die Menschen einsetzen, um unangenehme Gefühle oder innere und äußere Konflikte aus dem Bewusstsein auszuklammern. Diese Prozesse können eine Schutzfunktion haben und adaptiv sein. Wenn sie maladaptiv, rigide oder interpersonell gestaltet sind, bedingen sie aber auch die Entstehung und den Verlauf psychischer Störungen. Das Phänomen der Abwehr ist daher zentral für das klinische Verständnis von psychischen Erkrankungen sowie für den psychotherapeutischen Prozess. Leonie Kampe untersucht den psychodynamischen Begriff der Abwehr, indem sie zunächst unterschiedliche Definitionen des Konzepts aus historischer und entwicklungstheoretischer Perspektive aufarbeitet und schließlich die unterschiedlichen Adaptionsniveaus von Abwehr beschreibt. Anschließend stellt sie die klinisch-praktische Bedeutung des Abwehrbegriffs heraus, indem sie anhand anschaulicher Fallbeispiele einzelne störungsspezifische Abwehrprozesse identifiziert, unterschiedliche Funktionsniveaus der Abwehr präsentiert sowie diagnostische Herausforderungen und Methoden aufzeigt. Durch die ausführliche Darstellung schwieriger Therapiesituationen im Zusammenhang mit Abwehr wird der Umgang damit erleichtert. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Kampe, Leonie, Seitenzahl/Blattzahl: 140, Keyword: Abwehr; Analyse der Psyche; Basiswissen Psychotherapie; Behandlungstechnik; Coping; Diagnostik; Emotionsregulation; Krise; Narzissmus; Psychoanalyse; Psychotherapie; Spaltung; Therapeutische Beziehung; Verdrängung; Widerstand, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Psychotherapie~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Schutz vor Industriespionage: Analyse, Prävention und Abwehr des irregulären Verlustes von Know-how in Unternehmen, Taschenbuch von Philipp Wagner,Schutz Vor Industriespionage: Analyse, Prävention Und Abwehr Des Irregulären Verlustes Von Know-how In Unternehmen, Taschenbuch Von Philipp Wagner, Igel Verlag Rws, 978-3-95485-171-3, Seitenanzahl: 13644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
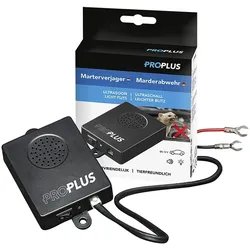
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
S3-Leitlinie Verhinderung von Zwang: Prävention und Therapie aggressiven Verhaltens bei Erwachsenen, Taschenbuch von , Springer Berlin,S3-leitlinie Verhinderung Von Zwang: Prävention Und Therapie Aggressiven Verhaltens Bei Erwachsenen, Taschenbuch Von, Springer Berlin, 978-3-662-58683-9, Seitenanzahl: 23264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kampe, Leonie: AbwehrAbwehr , Das Konzept der Abwehr bezeichnet automatisierte psychologische Prozesse, die Menschen einsetzen, um unangenehme Gefühle oder innere und äußere Konflikte aus dem Bewusstsein auszuklammern. Diese Prozesse können eine Schutzfunktion haben und adaptiv sein. Wenn sie maladaptiv, rigide oder interpersonell gestaltet sind, bedingen sie aber auch die Entstehung und den Verlauf psychischer Störungen. Das Phänomen der Abwehr ist daher zentral für das klinische Verständnis von psychischen Erkrankungen sowie für den psychotherapeutischen Prozess. Leonie Kampe untersucht den psychodynamischen Begriff der Abwehr, indem sie zunächst unterschiedliche Definitionen des Konzepts aus historischer und entwicklungstheoretischer Perspektive aufarbeitet und schließlich die unterschiedlichen Adaptionsniveaus von Abwehr beschreibt. Anschließend stellt sie die klinisch-praktische Bedeutung des Abwehrbegriffs heraus, indem sie anhand anschaulicher Fallbeispiele einzelne störungsspezifische Abwehrprozesse identifiziert, unterschiedliche Funktionsniveaus der Abwehr präsentiert sowie diagnostische Herausforderungen und Methoden aufzeigt. Durch die ausführliche Darstellung schwieriger Therapiesituationen im Zusammenhang mit Abwehr wird der Umgang damit erleichtert. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Kampe, Leonie, Seitenzahl/Blattzahl: 140, Keyword: Abwehr; Analyse der Psyche; Basiswissen Psychotherapie; Behandlungstechnik; Coping; Diagnostik; Emotionsregulation; Krise; Narzissmus; Psychoanalyse; Psychotherapie; Spaltung; Therapeutische Beziehung; Verdrängung; Widerstand, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Psychotherapie~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.