Domain abweiser.de kaufen?
Wir ziehen mit dem Projekt
abweiser.de um.
Sind Sie am Kauf der Domain
abweiser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abweiser.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
S3-Leitlinie Verhinderung von Zwang: Prävention und Therapie aggressiven Verhaltens bei Erwachsenen, Taschenbuch von , Springer Berlin,S3-leitlinie Verhinderung Von Zwang: Prävention Und Therapie Aggressiven Verhaltens Bei Erwachsenen, Taschenbuch Von, Springer Berlin, 978-3-662-58683-9, Seitenanzahl: 23264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **

Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Schutz vor Industriespionage: Analyse, Prävention und Abwehr des irregulären Verlustes von Know-how in Unternehmen, Taschenbuch von Philipp Wagner,Schutz Vor Industriespionage: Analyse, Prävention Und Abwehr Des Irregulären Verlustes Von Know-how In Unternehmen, Taschenbuch Von Philipp Wagner, Igel Verlag Rws, 978-3-95485-171-3, Seitenanzahl: 13644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
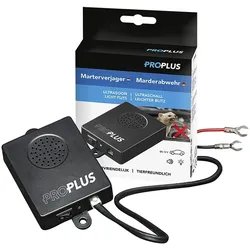
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
S3-Leitlinie Verhinderung von Zwang: Prävention und Therapie aggressiven Verhaltens bei Erwachsenen, Taschenbuch von , Springer Berlin,S3-leitlinie Verhinderung Von Zwang: Prävention Und Therapie Aggressiven Verhaltens Bei Erwachsenen, Taschenbuch Von, Springer Berlin, 978-3-662-58683-9, Seitenanzahl: 23264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
Ähnliche Suchbegriffe für Aufwandskonto
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.